Causes of Unconventionality in the Systemic Functions of Supreme Audit Institutions
Mtro. Elías López Deseano¹, Dra. Stefany Castillo Lara2
¹Director de Substanciación y de lo Contencioso, Auditoría Superior de la Ciudad de México. Correo electrónico: [email protected]
2 Docente de Teoría General de la Administración. IUV Universidad Virtual. Correo electrónico: [email protected]
Resumen. El presente artículo examina la posible inconvencionalidad derivada de la concentración de funciones sistémicas en las Entidades de Fiscalización Superior (EFS) en el marco del Sistema Nacional Anticorrupción (SNA) mexicano. Se analiza cómo la atribución concurrente de roles de auditoría, investigación y substanciación de responsabilidades administrativas graves en un mismo órgano puede vulnerar garantías fundamentales como el debido proceso y la presunción de inocencia, desde la perspectiva del control de convencionalidad. El estudio parte de una revisión teórico-dogmática de principios jurídicos y de la jurisprudencia interamericana, contrastándolos con la estructura normativa y operativa de las EFS. Para enriquecer el análisis, se incorporan como marco interpretativo las teorías de la administración: desde la burocrática weberiana, que permite entender la jerarquía y formalidad del diseño actual; la teoría de las relaciones humanas, que advierte sobre los sesgos conductuales en estructuras fusionadas; y la teoría neoclásica, que sugiere la necesidad de una descentralización funcional para alcanzar una verdadera eficiencia sistémica. Se identifican tensiones entre el diseño legal vigente y los estándares internacionales en materia de derechos humanos, proponiendo una reflexión crítica sobre la necesidad de reconfigurar institucionalmente la separación funcional u orgánica de dichas etapas procesales. El análisis se centra en las implicaciones estructurales más que en la legalidad formal, enfatizando los riesgos de sesgo y la afectación objetiva a la imparcialidad requerida en procedimientos sancionadores.
Palabras Clave: Fiscalización Superior, Debido Proceso, Convencionalidad, Responsabilidades Administrativas, Concentración Funcional.
Abstract. This article examines the potential unconventionality arising from the concentration of systemic functions in the Superior Audit Institutions within the Mexican National Anti-Corruption System. It analyzes how the concurrent attribution of roles—auditing, investigation, and substantiation of serious administrative liabilities—in a single institution may undermine fundamental guarantees such as due process and the presumption of innocence, from the perspective of conventionality control. The study is based on a theoretical-dogmatic review of legal principles and Inter-American jurisprudence, contrasted with the normative and operational structure of these institutions. To enrich the analysis, administrative theories are incorporated as an interpretive framework: from the Weberian bureaucratic theory, which helps to understand the hierarchy and formality of the current design; the human relations theory, which warns of behavioral biases in fused structures; and the neoclassical theory, which suggests the need for functional decentralization to achieve true systemic efficiency. Tensions between the current legal design and international human rights standards are identified, proposing a critical reflection on the need to institutionally reconfigure the functional or organic separation of these procedural stages. The analysis focuses on structural implications rather than formal legality, emphasizing the risks of bias and the objective impairment of impartiality required in sanctioning procedures.
Keywords: Superior Audit, Due Process, Conventionality Control, Administrative Liabilities, Functional Concentration.
Recibido: 02 de febrero de 2026 | Aceptado: 26 de marzo de 2026
Introducción
La creación del Sistema Nacional Anticorrupción en México representó un esfuerzo institucional trascendental para combatir la corrupción mediante un entramado normativo y orgánico renovado. Dentro de este sistema, las Entidades de Fiscalización Superior (EFS) asumen un papel dual: además de su función sustantiva de auditoría gubernamental, ejercen competencias sistémicas de investigación y substanciación de responsabilidades administrativas graves, derivadas de sus propias actuaciones fiscalizadoras.
Esta concentración de roles —auditor, investigador y substanciador— en una misma entidad, plantea interrogantes profundas sobre su compatibilidad con los estándares internacionales en materia de derechos humanos, particularmente con el derecho al debido proceso y la presunción de inocencia.
El objetivo de este trabajo es demostrar, desde un enfoque teórico-jurídico, que la concentración de funciones, estructuralmente cohesionadas de fiscalización, investigación y substanciación en las EFS constituye una causa de inconvencionalidad estructural, en tanto contraviene los principios interpretativos establecidos por la Corte Interamericana de Derechos Humanos, lograr este propósito permitirá abordar el problema y la solución con un enfoque de derechos humanos, cumpliendo con la ley suprema de la Unión
La investigación se guía por la siguiente pregunta central: ¿en qué medida la acumulación funcional en las EFS vulnera el control de convencionalidad y genera un riesgo objetivo de afectación a garantías fundamentales? Se argumenta que, más allá de la legalidad formal, el diseño actual reproduce un sesgo institucional que compromete la imparcialidad y la equidad procesal.
El artículo se estructura en cuatro apartados. Tras esta introducción, se describe el método de análisis, basado en revisión dogmática y jurisprudencial. Posteriormente, se desarrolla una discusión crítica a partir de tres ejes: la dualidad principio-derecho de las garantías procesales, los defectos estructurales de la concentración funcional y las implicaciones desde la teoría burocrática y estructuralista.
Finalmente, se presentan conclusiones que retoman los hallazgos principales y proponen líneas de reconfiguración normativa. La relevancia del estudio radica en su contribución a un debate emergente sobre la arquitectura institucional anticorrupción y su necesaria armonización con el paradigma convencional de derechos humanos.
Método
Problema identificado:
El combate a la corrupción en México llevó, entre otras acciones, a la creación del Sistema Nacional Anticorrupción (SNA), por decreto del 27 de mayo de 2015, que es un entramado institucional que incluye a las Entidades de Fiscalización Superior (EFS) como piezas clave. Sin embargo, a más de diez años de su creación, la eficacia de este sistema es cuestionable. Una de sus paradojas fundamentales es que las EFS, cuya función sustantiva y núcleo funcional es la auditoría gubernamental y la fiscalización del ejercicio presupuestal, asumen también en su papel sistémico la investigación y substanciación de responsabilidades administrativas graves derivadas de sus propias auditorías.
Por supuesto, esta actividad tiene un fundamento de índole constitucional y uno legal; en 2015, se reforma la Constitución General y para julio de 2016, se emite la Ley General de Responsabilidades Administrativas, situación que se decanta paulatinamente en las entidades federativas, lo que así quedó previsto en el artículo transitorio segundo de esta nueva norma general; es decir, las funciones sistémicas de investigación y substanciación que ejercen las EFS poseen un carácter constitucional y legal.
Luego entonces, las EFS, como ejecutoras de las funciones sustantivas y sistémicas que les asignan las leyes de la materia, asumen dos procesos estructurales; por un lado, continúan en su función sustantiva: fiscalizar el gasto público mediante la práctica de las auditorías previstas para la cuenta pública de que se trate; y, en la función sistémica (derivado de sus auditorías), investigar y substanciar las faltas graves contra los servidores públicos que resulten presuntos responsables.
Esta concentración de roles (auditor-denunciante-investigador-substanciador) en las EFS, genera, cuando menos, un sesgo institucional que potencialmente contamina la imparcialidad requerida, tanto en la fiscalización superior como en un proceso posterior que puede desembocar en sanciones severas dirigidas a las personas investigadas e imputadas.
El problema entonces es la posible inconvencionalidad de la función sistémica de las EFS, concentrando en una misma entidad un papel de juez y parte; se propone entender en términos llanos la inconvencionalidad, como la falta de apego de una norma o actuación estatal en contra de alguno de los tratados internacionales en los que el Estado mexicano sea parte y haya ratificado; estos tratados, deberán haber sido previamente interpretados por los órganos naturales o a los que corresponda el control concentrado o difuso de la convencionalidad; por ejemplo, la Corte Interamericana de Derechos Humanos (CIDH), la Suprema Corte de Justicia de la Nación (SCJN), o los órganos formalmente jurisdiccionales.
La relevancia del problema a juicio de este autor tiene tres connotaciones: a) Social, por la percepción de impunidad o ineficacia en el combate a la corrupción; b) Jurídica, por la posible vulneración de garantías fundamentales como el debido proceso y la presunción de inocencia bajo los parámetros de convencionalidad; y c) Académica, dado que la literatura se ha centrado en la creación del SNA o en el procedimiento de fincamiento de responsabilidades administrativas, pero existe un vacío en el análisis micro-procesal de esta disfuncionalidad específica dentro de las EFS. Esta investigación busca demostrar, al menos teóricamente, la ineficacia del SNA y su consecuente réplica en los Sistemas Locales Anticorrupción (SLA) en la asignación estructural de las funciones sistémicas, proponiendo una alternativa estructural soportada jurídicamente.
Contexto:
Según la teoría weberiana, el modelo burocrático ideal de administración tiene reglas de carácter legal, jerarquías bien definidas y formalidad en las comunicaciones, entre otras, cuya vigencia en pleno siglo XXI se ha venido afianzando (en la teoría del derecho, bajo el principio de legalidad) y en ese contexto:
La responsabilidad administrativa es un tema que ha tomado una gran importancia en la actualidad, lo cual ha surgido como motivo, entre otras cuestiones, por los grandes escándalos de corrupción cometidos en diversos países de Latinoamérica, en los que se han visto involucrados servidores públicos de todas las jerarquías, fenómeno del cual México no ha sido la excepción; lo cual puede ser palpable con las diversas reformas realizadas a su sistema jurídico para combatir la corrupción, al amparo de lo que se ha denominado Sistema Nacional (Ángeles, 2023, p.30).
A su vez, la teoría de la administración científica de Taylor, enfocada en la eficiencia y la estandarización de métodos (Taylor, 1911/2003), se refleja en el intento del Sistema Nacional Anticorrupción (como instancia referente) por crear procedimientos uniformes y sistémicos para combatir la corrupción. Sin embargo, su enfoque mecanicista puede dejar de lado derechos fundamentales. En contraste, la teoría clásica de Fayol, con sus principios de unidad de mando y jerarquía (Fayol, 1916/2016), es la base de la estructura burocrática weberiana que organiza a las EFS, esta jerarquía bien definida es la que, paradójicamente, facilitó el diseño del procedimiento de responsabilidades y la concentración de funciones sistémicas en una sola pirámide organizacional.
Desde la óptica de las EFS, la fase indagatoria se encuentra separada de la imposición de sanción, por la calificación de faltas graves, en cambio, para los Órganos Internos de Control (OICs), cuando se trata de faltas no graves, la función se inflecta de forma que la facultad indagatoria y sancionatoria recaen en el mismo órgano, y ello es un riesgo claramente advertido por la CIDH y bajo el tema de estudio, es una violación evidente al debido proceso, que al igual que la discusión en las EFS, es constitucional y legal, pero no necesariamente convencional.
En cuanto a la teoría de las relaciones humanas, surgida con los estudios de Hawthorne, se introduce la importancia del factor humano, la motivación y la dinámica grupal (mayo, 1933/2003), desde esta perspectiva, el debido proceso, como garantía fundamental, puede entenderse como un elemento que reconoce la dignidad y los derechos de la persona dentro de un procedimiento administrativo. Un sistema puramente burocrático y cientificista, sin esta dimensión humana y garantista, puede generar disfunciones y violaciones a derechos fundamentales, como se observa en la problemática de la concentración de funciones.
A partir de la reforma denominada anti corrupción en mayo de 2015, la Auditoría Superior de la Federación y las Entidades de Fiscalización Superior de los treinta y dos Estados de la República, asumieron, además de su función primaria o sustantiva, una sistémica: aplicar en su ámbito de competencia las nuevas leyes en materia de responsabilidades administrativas.
Al ser emitida en julio de 2016, la Ley General de Responsabilidades Administrativas (LGR), se fijó un plazo transitorio a los Estados para la emisión de sus respectivas normas, que prácticamente son una copia de la legislación general, pero que abrazaban la reestructuración propuesta en el SNA y en los SLA.
Cabe en este punto mencionar que tanto el SNA como los SLA tienen una norma específica, de tal modo que en el mismo decreto que expidió la LGR, fue motivo también de la Ley General del Sistema Nacional Anticorrupción, con el consecuente decantado a las entidades federativas.
Esta nueva conformación de las EFS implicó un doble reto: por un lado, continuar con sus procesos anuales en los ciclos de fiscalización superior que fundamentalmente abarcan tres etapas, a saber:
Fig. 1 Etapas de fiscalización
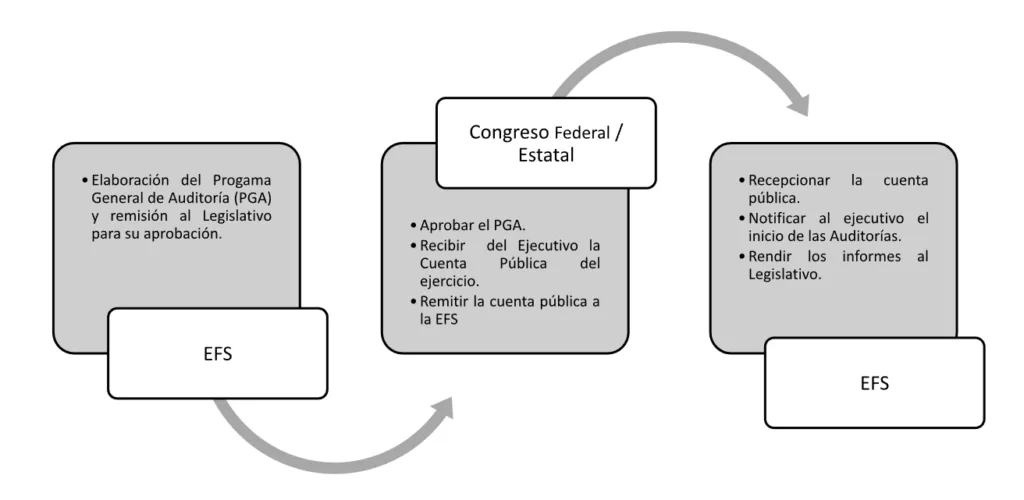
Estas etapas son la exposición de una versión ejecutiva que se ofrece; sin embargo, la totalidad del proceso de fiscalización está disponible en la Ley de Fiscalización Superior y Rendición de Cuentas de la Federación (LFSRCF) y en las legislaciones homólogas de los Estados.
Y, por otro lado, como reto aun mayor, asumir en los términos de una legislación novedosa la investigación y substanciación de responsabilidades administrativas graves, que deriven de sus auditorías; es decir, la determinación de una anomalía en el proceso de fiscalización se refleja en las recomendaciones y pliego de observaciones que la EFS notifica al ente auditado, mismo que tendrá plazos legales para su solventación, y en caso contrario, producirá la respectiva denuncia por la posible comisión de responsabilidades administrativas, cuyas etapas básicas son:
Fig. 2 Etapas de investigación y Substanciación.
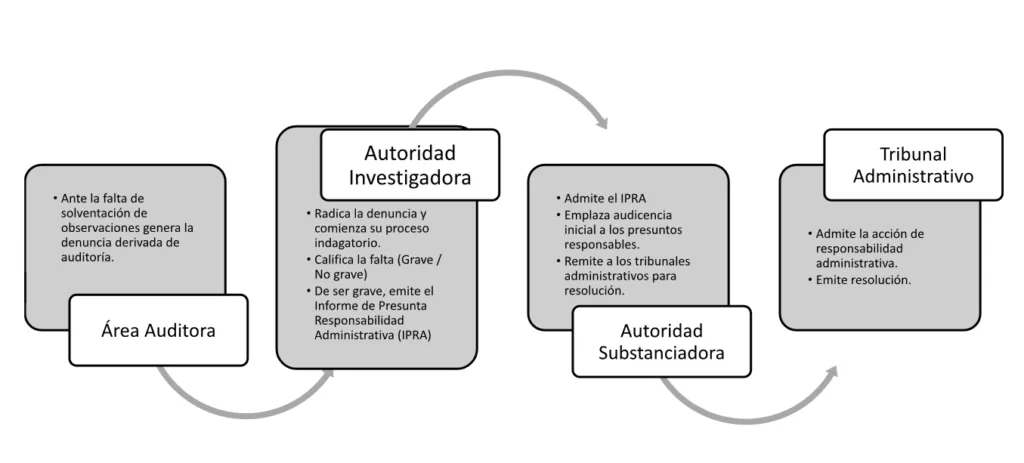
Como se señaló anteriormente, este proceso es un resumen, la totalidad puede encontrarse en la LGR y en las legislaciones homólogas locales.
Hasta este punto, que las EFS asuman además de las funciones naturales a su objetivo institucional, otras sistémicas, propias de la articulación del SNA o SLA, pareciera inofensivo y mero producto de la reforma; inclusive, es posible afirmar que esta función dual es constitucional y es legal; sin embargo, las reglas del procedimiento de responsabilidad administrativa, como todos los de naturaleza jurídica, responden a un esquema garantista dictado años atrás con la llamada reforma de derechos humanos concretada en junio de 2011, que marcó un cambio de paradigma para las actuaciones de toda autoridad estatal, y en ese sentido el Constituyente plasmó en la Constitución Política de los Estados Unidos Mexicanos (CPEUM) lo siguiente:
Todas las autoridades, en el ámbito de sus competencias, tienen la obligación de promover, respetar, proteger y garantizar los derechos humanos de conformidad con los principios de universalidad, interdependencia, indivisibilidad y progresividad. En consecuencia, el Estado deberá prevenir, investigar, sancionar y reparar las violaciones a los derechos humanos, en los términos que establezca la ley (CPEUM, 2011, Art. 1º).
Aunado a ello el Congreso de la Unión (2016) estableció que los tratados firmados acorde a la carta magna y las leyes que emanen de ésta, serán la ley suprema de la unión, esto significa que aquellos tratados firmados y ratificados por el estado mexicano son aplicables y vinculantes, pero corresponde a las autoridades dotadas de control concentrado o difuso su aplicación e interpretación. En este punto es necesario abordar el concepto de convencionalidad, para entonces paralelizar el control de constitucionalidad y convencionalidad que realizan las autoridades jurisdiccionales, sea por vía concentrada o difusa, así la Suprema Corte de Justicia de la Nación señala que:
El concepto de control de convencionalidad fue creado en la jurisprudencia de la Corte Interamericana de Derechos Humanos (Corte IDH). De acuerdo con este tribunal internacional se trata de una herramienta metodología que permite a los Estados que han ratificado la Convención Americana sobre Derechos Humanos (CADH) verificar la conformidad de las normas y prácticas nacionales con el corpus iuris interamericano.
El control de convencionalidad se realiza a nivel internacional por la Corte Interamericana de Derechos Humanos, que es el órgano encargado de interpretar la Convención Americana sobre Derechos Humanos en este ámbito. A nivel interno, los funcionarios del Estado son los encargados de realizar este tipo de control en el ámbito de sus competencias. Esta obligación recae especialmente en los jueces, ya que deben verificar la compatibilidad de las normas internas, así como su interpretación y aplicación con las normas interamericanas en los casos de su conocimiento (SCJN, 2021, p. 1).
De este modo se tiene que los controles de constitucionalidad y convencionalidad serán concentrado y difuso, y aunque conceptualmente pudiera parecer complejo, la forma sencilla de explicarlos se propone de la siguiente forma: el control concentrado de constitucionalidad y convencionalidad corresponde a la SCJN en el orden interno, y a la Corte Interamericana de Derechos Humanos en el orden internacional; el control difuso de la constitucionalidad y convencionalidad en el orden interno, corresponde a las autoridades formalmente jurisdiccionales.
Lo relevante en el tema que ocupa, tiene que ver con el control difuso de convencionalidad que puede (y debe) aplicar el tribunal administrativo que conozca del procedimiento de responsabilidad, que se hubiere investigado y substanciado en la EFS, cuando fue esa misma EFS la que realizó la auditoría gubernamental y determinó a priori una probable responsabilidad, devenida de observaciones no solventadas. Y surge esta inquietud a partir del pronunciamiento de la CIDH cuando en un caso contencioso proscribió:
129. No obstante las garantías contempladas en el Código Disciplinario Único, y las citadas consideraciones de la Sala Disciplinaria, la Corte constata que dicha autoridad emitió el pliego de cargos que inició el proceso disciplinario contra el señor Petro y al mismo tiempo decidió sobre su procedencia. La Corte advierte que la concentración de las facultades investigativas y sancionadoras en una misma entidad, característica común en los procesos administrativos disciplinarios, no es sí misma incompatible con el artículo 8.1 de la Convención, siempre que dichas atribuciones recaigan en distintas instancias o dependencias de la entidad de que se trate, cuya composición varíe de manera tal que los funcionarios que resuelvan sobre los méritos de los cargos formulados sean diferentes a quienes hayan formulado la acusación disciplinaria y no estén subordinados a estos últimos (CIDH, 2020, p. 50).
Y es justo, en la interpretación de la CADH, que sentencia la CIDH, donde reside la problemática identificada en los procedimientos de investigación y substanciación que ejercen las EFS; es decir, la autoridad que ejerce el control concentrado de convencionalidad interpreta que una misma autoridad que emite el pliego de cargos, fue la que decidió sobre su procedencia, siendo esta concentración de actividades la que generó la violación fundamental al debido proceso en el caso contencioso referido.
El debido proceso posee una doble naturaleza (principio y derecho subjetivo) siendo un estándar mínimo para toda autoridad formal o materialmente jurisdiccional y es la base de todo procedimiento legal.
Documentos relacionados con la problemática:
En la siguiente tabla se enlistan los artículos de investigación que sirven cono referencia jurídico deontológica del presente:
| Tabla 1. Documentos relacionados con el problema | ||
| Autor (es), año de publicación | Nombre de las obras | Breve síntesis del contenido |
| Tirado, J. (2021) | Notas sobre el acto de inicio del procedimiento administrativo sancionador | Este artículo analiza el acto de incoación como el inicio del procedimiento administrativo sancionador, con especial énfasis en los efectos que una motivación defectuosa puede tener sobre los derechos fundamentales de los imputados y otros interesados. |
| Petit, J. (2019) | La proporcionalidad de las sanciones administrativas. | El autor analiza el principio de proporcionalidad como límite fundamental al poder sancionatorio de la Administración. Partiendo de un estudio de la evolución del derecho francés y la influencia del derecho europeo. |
| Sanabria, A. (2018) | Presunción de inocencia en materia de procedimiento administrativo sancionador. Matices y modulaciones | El artículo busca explicar y reducir la ambigüedad y contradicciones en la interpretación y aplicación del derecho a la presunción de inocencia en el ámbito del procedimiento administrativo sancionador, y propone criterios para delimitar su alcance, considerando las particularidades del derecho administrativo frente al penal. |
Nota. Elaboración propia.
2.4 Método de selección:
La problemática identificada, parte de la posición de esta autoría frente a la operación directa del sistema de responsabilidades administrativas en el ámbito estatal y la posible inconvencionalidad de los procedimientos. No se afirma que el actual procedimiento indagatorio o substanciador sea ilegal; sino que, al ser el debido proceso un derecho sustantivo (fundamental) y un principio, sufre los mismos momentos de inflexión que el principio de legalidad y su derecho sustantivo de fundamentación y motivación, o el de presunción de inocencia que igual detenta esta dualidad, y que es abordado en los artículos seleccionados.
Las obras de corte teórico, son fundamentales para entender un sistema de responsabilidades de reciente creación en el Estado de derecho nacional, sin que haya pasado ni una década desde su vigencia en 2016. Las prácticas noveles de operadores (y de los sistemas SNA/SLA) se ven reflejadas en las resoluciones de las autoridades jurisdiccionales en la materia, que son igualmente pioneros, pues sus legislaciones orgánicas cambiaron a igual tiempo; sin embargo, éstos últimos como instancia resolutora, generalmente fallan contra el procedimiento más que contra el fondo de la imputación, razón por la cual la investigación cobra relevancia atajando el procedimiento, desagregando los principios y enfocándose en la reconfiguración de los derechos sustantivos a nivel estructural de las EFS.
Para garantizar la pertinencia y calidad del material analizado, se establecieron los siguientes criterios de selección:
De inclusión:
Temáticos: Documentos cuyo contenido abordara directa o indirectamente el principio de presunción de inocencia, el debido proceso, la imparcialidad, la proporcionalidad de la sanción y/o la estructura funcional de los procedimientos administrativos sancionadores, con especial énfasis en su aplicación en el derecho administrativo y su relación con el sistema de responsabilidades.
Jurídico-dogmáticos: Se priorizaron artículos académicos con un enfoque dogmático, de revisión teórica o análisis jurisprudencial, por ser los más adecuados para el abordaje teórico del artículo
Temporales: Se consideraron publicaciones realizadas entre 2018 y 2024, con el fin de capturar el debate doctrinal y jurisprudencial posterior a la consolidación del Sistema Nacional Anticorrupción (2016). Para obras teóricas fundacionales como las de Weber o Fayol, se utilizaron sus ediciones actualizadas, reconociéndolas como referentes clásicos.
Idioma: español, por ser el idioma del sistema jurídico bajo análisis.
De exclusión:
Temáticos: Se excluyeron documentos que abordaran la fiscalización superior o la corrupción exclusivamente desde una perspectiva de contabilidad gubernamental o criminológica sin vinculación dogmática de los principios y garantías procesales analizadas.
Temporales: No fueron consideradas publicaciones anteriores a 2016, pues el procedimiento sancionador fue sujeto de un parteaguas fundacional al decretarse una legislación general novedosa, que a su vez produjo 32 legislaciones estatales afines y armónicas a la Ley General.
Fuentes no académicas: Se excluyeron notas periodísticas, blogs personales o materiales de divulgación que carecieran de un proceso de revisión editorial o arbitraje académico.
Bases de datos.
La revisión documental se realizó en las siguientes bases de datos académicas especializadas:
Latindex. Sistema Regional de Información en Línea para Revistas Científicas de América Latina, el Caribe, España y Portugal. (https://www.latindex.org/latindex) Utilizada para identificar publicaciones arbitradas de la región, con especial énfasis en el derecho administrativo sancionador.
Redalyc. Red de Revistas Científicas de Acceso Abierto. (https://www.redalyc.org) Seleccionada por su amplio repositorio de revistas de ciencias sociales y jurídicas de Iberoamérica.
SciELO. Scientific Electronic Library Online. (https://scielo.org.mx/scielo.php) Consultada por su rigor en la selección de revistas de alta calidad académica, particularmente en el ámbito jurídico y de ciencias sociales.
DOAJ. Directory of Open Access Journals. (https://doaj.org): Utilizada por ser repositorio de revistas de acceso abierto que cumplen con altos estándares de calidad editorial.
Desarrollo y discusión
Sanabria (2018) realiza un análisis teórico-jurisprudencial sobre la aplicación del principio de presunción de inocencia fuera del ámbito penal, específicamente en los procedimientos administrativos sancionadores. Su diseño metodológico es dogmático y comparativo, partiendo del desarrollo del principio en el derecho penal para luego examinar, de manera sistemática y crítica, su trasplante y adaptación al derecho administrativo sancionador, recurriendo a jurisprudencia nacional e internacional.
Según su investigación, la presunción de inocencia posee naturaleza dual (principio y derecho subjetivo). La aplicación de esta presunción en el procedimiento administrativo sancionador es válida, pero requiere matices y modulaciones, en esa misma lógica, los principios del debido proceso y de legalidad tendrían la misma dualidad de carácter, uno deontológico, como principio del derecho, y uno de carácter subjetivo; es decir, un derecho que puede ser personalmente ejercido y oponible ante el Estado.
Un posible sesgo de enfoque es el predominio de la perspectiva jurídica formal, centrada en la coherencia del sistema, justo porque el planteamiento de la investigación no discute sobre la legalidad del procedimiento indagatorio – substanciador (formalizado en la LGRA) sino sobre una evaluación más pragmática de la eficacia de la fiscalización en su etapa sistémica. El artículo asume que la “armonización” es siempre posible y deseable, sin profundizar en casos donde los derechos fundamentales entren en un conflicto irreconciliable.
Empero, coincidentemente da con el núcleo de esta investigación cuando afirma:
[L]a trilogía procesal penal está compuesta por el juez, el ministerio público y el imputado, por lo que existe “una relación jurídica procesal en donde dos contrarios someten a un tercero la determinación de un veredicto” (SCJN, 2014, p. 6), lo que hacen de manera oral, esto no ocurre con los actos unilaterales que emite la administración en materia sancionatoria, los cuales se instruyen de manera escrita, en donde un mismo órgano o autoridad es órgano acusador, instructor y sancionador al mismo tiempo, lo que en términos del jurista español Andrés Ibáñez, no cumple con la precondición primaria estructural del derecho a la presunción de inocencia como garantía (Sanabria, 2018, p.57).
La identificación de este problema estructural en el artículo de Sanabria (2018), enriquece sustancialmente el marco de análisis, no solo por la coincidencia empírica; sino porque al extrapolar su marco conceptual se muestra que, para las EFS, la inconvencionalidad no es solo un riesgo procedimental (cómo se hace), sino sobre todo institucional (quién lo hace y con qué atribuciones). La concentración estructural de funciones de fiscalización, investigación, y substanciación (imputación) en un mismo órgano administrativo constituye, en sí misma, una vulneración objetiva al derecho a un juicio imparcial consagrado en la CADH.
Este defecto de origen, sin considerar por un momento que el procedimiento sistémico que se investiga sea legal y constitucional como ya se ha afirmado, hace que cualquier procedimiento sancionador que surja, sea potencialmente no convencional, independientemente de las garantías aplicadas en su desarrollo. Abordar esta causa requeriría no solo una reinterpretación jurisprudencial, sino una reforma normativa que separe funcional u orgánicamente estas etapas dentro del sistema de fiscalización.
El artículo de Tirado Barrera (2021), realiza un análisis jurídico-dogmático enfocado en una etapa específica (el acto de imputación) y crítica del procedimiento administrativo sancionador: el acto formal de inicio o incoación. El autor examina los requisitos, la motivación y los efectos procesales de este acto, identificando cómo sus defectos formales o sustantivos pueden vulnerar derechos fundamentales desde el inicio mismo del proceso.
Su diseño metodológico es cualitativo de análisis normativo y doctrinal, desmenuzando la figura del «acto de inicio». Estudia su naturaleza jurídica (acto de trámite con efectos determinantes), sus elementos constitutivos y, de manera central, los requisitos de su motivación. Este enfoque permite identificar con precisión un punto de vulnerabilidad temprana en el procedimiento sancionador, ya que la motivación como elemento del principio de legalidad se encontrará presente en todo acto de autoridad hasta la emisión de cualquier determinación definitiva.
Al proponer que, en casos de publicidad del acto de inicio, la decisión de publicitar debería recaer en un órgano distinto del que adopta la decisión de incoar, para garantizar la imparcialidad, es una idea directamente extrapolable al núcleo del tema investigado; es decir, la necesidad de que el hallazgo de auditoría pase a ser investigado como una acusación formal, sea asumida por un órgano funcional u orgánicamente separado de la unidad auditora y preferentemente de la EFS.
Concluye que el acto de inicio no es un mero formalismo, sino un acto garantista de primer orden cuyos defectos tienen consecuencias graves; es un acto de trámite que, al individualizar el procedimiento contra una persona determinada y describir los hechos reprochables, produce un cambio esencial en su posición jurídica, sometiéndola a un proceso que puede culminar en una sanción, de ahí la importancia de iniciar el análisis con la presunta responsabilidad que matiza Sanabria (2018).
Sin embargo, el sesgo de sistema y etnografía está presente, pues el autor realiza su investigación bajo el derecho español, adicionalmente, se enfoca exclusivamente en la fase de inicial, sin abordar las fases posteriores hasta el control judicial (sanción), es un análisis micro procesal, no macro institucional.
La Administración (Pública), al concentrar la función fiscalizadora y acusatoria, ejerce un poder de estigmatización desde el primer momento. La estructura que fusiona la fase de auditoría y una acusación formal en el mismo ente, maximiza este poder, limitando la capacidad del administrado para ejercer una defensa adecuada, generando una indefensión personal y estructural.
El artículo de Petit (2019), analiza el principio de proporcionalidad en las sanciones administrativas, examinando su evolución, aplicación e impacto en el control del poder punitivo de la Administración, su diseño metodológico es cualitativo, de tipo histórico-dogmático y comparado, indica que la proporcionalidad de la sanción se ha consolidado como límite esencial al poder sancionatorio administrativo, impulsada por una penalización del régimen que importa garantías (y principios) del derecho penal.
Contrastantemente, los facultados para el control concentrado de la convencionalidad, la SCJN y la CIDH señalan:
120. Por su parte, el artículo 8.2 de la Convención establece adicionalmente las garantías mínimas que deben ser aseguradas por los Estados en función del debido proceso legal. La Corte ha indicado que estas garantías mínimas deben respetarse en el procedimiento administrativo y en cualquier otro procedimiento cuya decisión pueda afectar los derechos de las personas1622. En otras palabras, cualquier actuación u omisión de los órganos estatales dentro de un proceso, sea administrativo sancionatorio o jurisdiccional, debe respetar el debido proceso legal1633. Particularmente, en el caso Maldonado Ordoñez Vs. Guatemala, la Corte destacó que «el derecho disciplinario forma parte del derecho sancionador […] en la medida en que está compuesto por un conjunto de normas que permiten imponer sanciones a los destinatarios que realicen una conducta definida como falta disciplinaria», por lo que «se acerca a las previsiones del derecho penal» y, en razón de su «naturaleza sancionatoria», las garantías procesales de este «son aplicables mutatis mutandis al derecho disciplinario». (CIDH, 2020, p.47)
Por su parte,
El Pleno de la Suprema Corte de Justicia de la Nación ha sostenido que el derecho administrativo sancionador es una manifestación del poder punitivo del Estado, y que para la construcción de sus principios rectores es válido acudir a los aplicables en materia penal (SCJN, 2024, p.722).
La tendencia; sin embargo, es clara con relación a la dirección que toma la modulación de los principios, ya que la jurisprudencia nacional con mayor frecuencia ha fallado que, para los casos provenientes del derecho administrativo sancionador, los principios no son aplicables “en idéntico grado que en la materia penal” (SCJN, 2024).
Petit (2019) emplea una metodología clásica de investigación jurídica, centrado en el análisis crítico de fuentes normativas y jurisprudenciales para trazar la genealogía y significación actual de un principio jurídico fundamental, señala que el control judicial de la proporcionalidad ha evolucionado de uno mínimo hacia uno pleno, especialmente cuando hay riesgo de afectar derechos fundamentales, exigido por el derecho al debido proceso, siendo esta una coincidencia adicional; es decir, la exigencia del debido proceso como derecho subjetivo de cualquier imputado, obliga a la actividad estatal ceñirse al principio (posteriormente exigible) bajo un estándar, legal y convencional.
Si bien no aborda directamente la anomalía investigada (concentración de funciones), si es fundamental para la etapa de sanción. Demuestra la preocupación relacionada con que, si el mismo órgano que fiscaliza, investiga y substancia, el control de proporcionalidad ex post (control judicial en la sanción) es la última barrera para corregir abusos, evidenciando la vulnerabilidad del procedimiento, cuando en este control el fondo (la conducta investigada) no es objeto de análisis, sino las formalidades del procedimiento.
Refuerza la necesidad de que la fase sancionatoria esté sujeta a un control jurisdiccional pleno y efectivo, lo que para el control de convencionalidad implica que las leyes del SNA deben permitir este control, y los jueces nacionales deben aplicar el estándar de la CIDH para modular o anular sanciones desproporcionadas emanadas de un proceso viciado.
La evolución hacia un control pleno de proporcionalidad refuerza la neutralidad y la previsibilidad del funcionario sancionador, sujetándolo a reglas y criterios jurídicos (gravedad, fin, daño) más que a la mera discrecionalidad. La penalización implica una mayor formalización y especialización de los procedimientos y ello se vincula a la teoría weberiana de la administración. Como sesgo, se presenta su sistema, ya que el estudio se aborda desde el derecho colombiano.
Teorías y enfoques:
La investigación de Sanabria (2018), en su vinculación con la teoría estructuralista, evidencia un conflicto de interés inherente a la estructura, esto es, un mismo órgano es acusador, e instructor, no es un fallo individual, sino una limitación condicionada por el diseño que predispone al órgano a confirmar sus propias acusaciones, ilustrando perfectamente el análisis estructuralista del poder y la cooptación institucional.
Bajo la teoría burocrática, el diseño fusionado (estructural) corrompe el ideal weberiano. En lugar de un funcionario impersonal que aplica reglas, crea un órgano que opera como juez y parte (fundado en un modelo legal) donde la neutralidad es imposible.
El acto de imputación formal que señala Tirado Barrera (2021), bajo la teoría burocrática, implica una exigencia de motivación formal, detallada y basada en pruebas, como la esencia del ideal weberiano. Un procedimiento reglado e impersonal exige que la decisión de acusar no sea discrecional o automática, sino fundada en razones objetivas. La fusión de roles, en el problema planteado, amenaza esta formalidad y exigencia, pudiendo derivar en una decisión basada en la autoridad reconocida de la propia auditoría, no en la racionalidad legal.
Según la teoría estructuralista, el análisis de la sospecha y los efectos reputacionales del mero inicio del procedimiento revela una relación de poder asimétrica que se confirma cuando del resultado de auditoría se investiga e imputa bajo un mismo techo institucional de funciones y atribuciones; el resultado de la auditoría que denunciado al amparo de la misma estructura institucional no podrá ser otro que una imputación formal y su consecuente judicialización.
Contrastando con el enfoque estrictamente formal de la burocracia, la teoría conductista (o de las relaciones humanas) introduce la variable humana y psicosocial en la organización. Esta teoría se alerta sobre cómo el diseño estructural afecta la conducta, las motivaciones y las percepciones de los actores. En el contexto de las EFS, los servidores públicos que integran las unidades de auditoría, investigación y substanciación, aun perteneciendo a áreas distintas, operan bajo una misma cultura organizacional, objetivos institucionales compartidos y una línea jerárquica común.
Esto puede generar, consciente o inconscientemente, un sesgo de confirmación grupal y una presión hacia la coherencia con los hallazgos iniciales de la Unidad Administrativa Auditora. La expectativa de que el trabajo de fiscalización, que identifica una irregularidad, culmine en una denuncia formal, puede influir en la objetividad de la investigación subsiguiente, afectando la imparcialidad que debe caracterizar a toda fase de un procedimiento sancionador. El debido proceso, desde esta óptica, no es solo un requisito formal, sino una garantía necesaria para contrarrestar estos sesgos conductuales innatos a estructuras organizacionales fusionadas, lo que es muy propio de la administración pública y sus instituciones.
Finalmente, la teoría neoclásica, con su énfasis en la eficiencia, los objetivos y la descentralización de la toma de decisiones, ofrece un lente para evaluar y proponer alternativas. El diseño actual podría justificarse neoclásicamente bajo un argumento de eficiencia: centralizar el proceso reduce costos de transacción y acelera la sanción. No obstante, esta eficiencia es aparente y de corto plazo, pues, como demuestra el análisis de convencionalidad, genera ineficiencia sistémica al propiciar recursos judiciales, nulidades y una pérdida de legitimidad social por falta de resultados concretos en el combate a la corrupción.
La teoría neoclásica sugeriría, en cambio, una reconfiguración basada en la desconcentración funcional. Separar orgánicamente la unidad investigadora de la estructura de la EFS, o incluso trasladarla a un órgano externo, lo que se podría interpretar como una descentralización necesaria, no solo para optimizar el sistema en su conjunto, sino para armonizar convencionalmente el procedimiento de faltas administrativas graves.
Esta separación clarificaría los objetivos específicos de cada unidad: auditoría en su función fiscalizadora, investigación externa e imparcial, substanciación en la imputación objetiva y garantista vs. la sanción mediante control judicial, mejorando la especialización y, en última instancia, la eficacia global del sistema anticorrupción al hacerlo más robusto, imparcial y resistente al control de convencionalidad.
Conclusiones
El análisis desarrollado permite afirmar que la concentración de funciones sistémicas en las Entidades de Fiscalización Superior configura una causa de inconvencionalidad estructural, al contravenir estándares interamericanos que exigen separación entre las fases sustantivas de fiscalización a las sistémicas de investigación, y substanciación en procedimientos por responsabilidad administrativa grave.
De la revisión de Sanabria (2018) se desprende que la presunción de inocencia, como derecho-principio, requiere una arquitectura procesal que distinga claramente entre el órgano acusador y el resolutor, lo que en el sistema jurídico mexicano está medianamente resuelto en materia administrativa, por cuanto hace a las responsabilidades graves; y, con serias interrogantes por cuanto a las no graves, lo que sin duda amerita una investigación complementaria.
La identificación de un mismo ente como auditor, investigador y substanciador viola esta precondición estructural, generando un riesgo objetivo de parcialidad. Como consecuencia, se hipotetiza que cualquier procedimiento surgido de este diseño será susceptible de control difuso de convencionalidad, en la fase de control judicial; una línea de investigación futura debería evaluar empíricamente la frecuencia y el impacto de dichos controles en los fallos y jurisprudencia administrativa local y federal.
El estudio de Tirado (2021) enfatiza la importancia del acto de inicio como garantía primaria y revela que la publicidad o individualización de una posible responsabilidad debe emanar de un órgano distinto al que realizó en este caso la auditoría. Esta propuesta refuerza la necesidad de separación funcional al interior del sistema de fiscalización, dando pie al planteamiento de una reforma jurídico-estructural que traslade las funciones sistémicas indagatorias a órganos externos a las EFS.
Para Tirado (2021) la publicidad del incoa miento del procedimiento de responsabilidad, daña la presunción de inocencia; paralelizando, surge la necesidad de estudiar si previo al inicio del procedimiento de investigación y substanciación, los presuntos responsables deban ser legalmente enterados de la postura final de la auditoría (pliego de observaciones) por ser señalados desde ese momento y constar documentalmente en el pliego la injerencia (futura) a su esfera jurídica, o bien, si ello debe reservarse hasta su emplazamiento legal como lo prevé el procedimiento vigente.
Una investigación externa, ajena a la EFS, tendría como fin garantizar la imparcialidad en el planteamiento de responsabilidades administrativas graves que derivan de auditorías al gasto público, ello incrementaría la confianza social de las labores de fiscalización superior, reduciría la litigiosidad por vicios procesales y consolidaría el marco de certeza jurídica de los propios imputados, ello adicionalmente generaría un marco teórico de desconcentración que podría aportar a otros sistemas latinoamericanos que han abordado el tema.
Petit (2019), por su parte, destaca el control de proporcionalidad como última barrera frente a abusos del poder sancionatorio. No obstante, cuando el procedimiento previo está viciado estructuralmente, dicho control se ve limitado a lo formal, desatendiendo el fondo de la garantía. Esto plantea la necesidad de que las autoridades formalmente jurisdiccionales en materia administrativa apliquen estándares convencionales con mayor rigor, incluso declarando la invalidez de procesos originados en una estructura concentrada; sin duda, una línea concreta de investigación podría analizar la evolución de la jurisprudencia local en materia de nulidad por violación al debido proceso estructural.
En la lógica del control de proporcionalidad de Petit (2019) valdría la pena investigar si para los casos que derechos fundamentales como la presunción de inocencia y el debido proceso se ven en riesgo, frente a ordenamientos de rango no constitucional, sean susceptibles de control difuso de convencionalidad a cargo de autoridades materialmente jurisdiccionales, en actos seguidos en forma de juicio, y no exclusivamente por autoridades jurisdiccionales en sentido formal.
En conjunto, los documentos consultados aportan un marco teórico sólido para criticar el diseño dual de las EFS desde una óptica garantista y convencional. Su relevancia radica en trasladar el debate de la legalidad a la convencionalidad, y de lo procedimental a lo estructural. Continuar esta línea de trabajo es fundamental para proponer reconfiguraciones institucionales que, sin debilitar la lucha anticorrupción, aseguren el respeto irrestricto a los derechos fundamentales en el Estado constitucional y convencional de derecho.
Referencias
Ángeles, B. (2023). La teoría de la responsabilidad administrativa y su tipo abierto. Editorial Porrúa.
Corte Interamericana de Derechos Humanos. (2020, 8 de julio). Caso Petro Urrego vs. Colombia. Sentencia de 8 de julio de 2020 (Excepciones Preliminares, Fondo, Reparaciones y Costas).
https://corteidh.scjn.gob.mx/buscador/doc?doc=casos_sentencias/seriec_406_esp.pdf
Congreso de la Unión. (2011, 10 de junio). Decreto por el que se modifica la denominación del Capítulo I del Título Primero y reforma diversos artículos de la Constitución Política de los Estados Unidos Mexicanos. Diario Oficial de la Federación. https://www.dof.gob.mx/nota_detalle.php?codigo=5194486&fecha=10/06/2011#gsc.tab=0
Congreso de la Unión. (2015, 27 de mayo). Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Constitución Política de los Estados Unidos Mexicanos, en materia de combate a la corrupción. Diario Oficial de la Federación. https://www.dof.gob.mx/nota_detalle.php?codigo=5394003&fecha=27/05/2015#gsc.tab=0
Congreso de Unión. (2016, 18 de julio). Decreto por el que se expide la Ley General del Sistema Nacional Anticorrupción; la Ley General de Responsabilidades Administrativas, y la Ley Orgánica del Tribunal Federal de Justicia Administrativa. Diario Oficial de la Federación. https://www.dof.gob.mx/nota_detalle.php?codigo=5445048&fecha=18/07/2016#gsc.tab=0
Fayol, H. (2016). Administración industrial y general (J. A. Pérez, Trad.). Ediciones Díaz de Santos. (Obra original publicada en 1916).
Mayo, E. (2003). Los problemas humanos de una civilización industrial (J. A. Pérez, Trad.). Ediciones Nueva Visión. (Obra original publicada en 1933).
Petit, J. (2019). La proporcionalidad de las sanciones administrativas. Revista Digital de Derecho Administrativo, (22), 367–397. https://doi.org/10.18601/21452946.n22.14
Sanabria Pedraza, Arturo H. (2018). Presunción de inocencia en materia de procedimiento administrativo sancionador. Matices y modulaciones. Derecho Global. Estudios Sobre Derecho Y Justicia, 4(10), 51–76. https://doi.org/10.32870/dgedj.v0i10.195
Suprema Corte de Justicia de la Nación. (2021). Control de convencionalidad (Cuadernos de jurisprudencia N° 10). Ciudad de México, México.
Suprema Corte de Justicia de la Nación (2024). Gaceta del Semanario Judicial de la Federación. Libro 43, noviembre de 2024, Tomo IV, Volumen 1, página 722.
Taylor, F. W. (2003). Principios de la administración científica (J. A. Pérez, Trad.). Ediciones Díaz de Santos. (Obra original publicada en 1911).
Tirado Barrera, J. A. (2021). Notas sobre el acto de inicio del procedimiento administrativo sancionador. Revista de Estudios de la Administración Local y Autonómica, 16, 173–189. https://doi.org/10.24965/reala.i16.10979
Weber, M. (1999). Economía y sociedad (J. Medina, Trad.). Fondo de Cultura Económica. (Obra original publicada en 1922).